Cách tính cost đồ uống là bước quan trọng giúp chủ quán xác định chính xác chi phí tạo ra một ly nước trước khi đưa ra giá bán. Cost thường gồm nguyên liệu chính, nguyên liệu phụ, bao bì và hao hụt trong quá trình pha chế. Bài viết hướng dẫn cách tính cost theo từng bước, từ quy đổi giá nhập sang đơn giá theo gram, ml đến lập bảng cost cho cả menu và tối ưu chi phí mà vẫn đảm bảo chất lượng. Các con số được sử dụng nhằm minh họa phương pháp và có thể thay đổi theo thực tế từng quán.
Cost đồ uống là gì? Vì sao chủ quán cần biết cách tính?
Cost đồ uống là tổng chi phí trực tiếp để làm ra một ly nước, gồm nguyên liệu, bao bì và phần hao hụt, chưa tính nhân công, mặt bằng hay điện nước. Chỉ số này còn gọi là giá vốn mỗi ly (cost/ly) hoặc COGS (Cost of Goods Sold, giá vốn hàng bán).
Nhân công, tiền thuê mặt bằng và khấu hao máy móc thuộc nhóm chi phí cố định, nên cần tách riêng. Cách tách này cho chủ quán thấy mỗi ly nước để lại bao nhiêu tiền trước khi gánh chi phí vận hành.
Biết cách tính cost đồ uống mang lại ba lợi ích thực tế. Thứ nhất, chủ quán nắm được lãi gộp của từng món thay vì ước chừng. Thứ hai, giá bán có căn cứ, không phụ thuộc hoàn toàn vào giá đối thủ. Thứ ba, khi giá nhập một nguyên liệu biến động, bảng cost chỉ ra ngay món nào chịu ảnh hưởng để điều chỉnh kịp thời.
Các khoản chi phí cần đưa vào cost một ly
Cost một ly gồm bốn nhóm khoản:
Cost/ly = Nguyên liệu chính + Nguyên liệu phụ + Bao bì + Hao hụt
Bốn nhóm này đủ để áp dụng cách tính cost đồ uống cho hầu hết món cà phê, trà sữa, trà trái cây và matcha. Phần dưới phân tích từng nhóm, kèm ví dụ cho một ly trà sữa trân châu 500 ml (khoảng 17 oz).
Chi phí nguyên liệu chính
Nguyên liệu chính là thành phần tạo nên hương vị cốt lõi của ly nước, như nền trà, cà phê, matcha, bột sữa và syrup. Chi phí nhóm này tính bằng đơn giá theo gram hoặc ml nhân với định lượng trong công thức.
Chi phí nguyên liệu phụ
Nguyên liệu phụ là các thành phần đi kèm nguyên liệu chính để hoàn thiện ly nước, gồm đường hoặc syrup, topping, kem cheese, đá, nước lọc, trái cây tươi và phần trang trí. Nhóm này dễ bị bỏ sót vì mỗi khoản chỉ vài trăm đến vài nghìn đồng.
>> Với syrup, chủ quán có thể tham khảo thêm các loại syrup pha chế để lựa chọn hương vị phù hợp với từng nhóm đồ uống.
Chi phí bao bì
Bao bì gồm ly, nắp, ống hút, màng ép, tem nhãn, túi, quai xách và khăn giấy. Cách tính: lấy giá một thùng hoặc một cuộn chia cho số lượng bên trong để ra đơn giá từng món.
Ly trà sữa ví dụ dùng ly 1.100đ, nắp 250đ, ống hút 200đ và tem 150đ, tổng 1.700đ. Chi phí bao bì thay đổi theo kênh bán. Khách mang đi hoặc đặt qua ứng dụng giao hàng cần thêm túi, khay hoặc hộp, nên chủ quán nên lập hai mức bao bì cho cùng một món.
Hao hụt nguyên liệu
Hao hụt là phần nguyên liệu đã mua nhưng không thành ly nước bán ra. Các nguyên nhân thường gặp gồm đong vãi, pha sai, trân châu nấu dư quá giờ, trái cây hỏng và nguyên liệu hết hạn.
Tỷ lệ hao hụt tính theo công thức: (lượng nhập trừ lượng quy đổi thành ly bán ra) ÷ lượng nhập × 100. Ví dụ, nhập 10 kg nguyên liệu nhưng công thức chỉ quy đổi được 9,5 kg thành ly bán ra thì hao hụt là 5%. Quán mới có thể tạm tính 5% làm điểm khởi đầu, rồi điều chỉnh theo số liệu kiểm kê thực tế sau một đến hai tháng.
Từ cost nguyên liệu đến giá bán một ly
Giá bán được xác định từ cost/ly và tỷ lệ cost mục tiêu, sau đó điều chỉnh theo thị trường. Ba bước này tách thành ba phần dưới đây.
Công thức tính giá bán theo tỷ lệ cost
Công thức tính giá bán theo tỷ lệ cost là:
Giá bán = Cost/ly ÷ Tỷ lệ cost mục tiêu
Ngược lại, tỷ lệ cost thực tế của một món bằng cost/ly chia cho giá bán, nhân 100%. Với ly trà sữa trân châu có cost 12.138đ và mục tiêu 30%, giá bán tính ra là 12.138 ÷ 0,30 = 40.460đ.
Tỷ lệ cost mục tiêu xuất phát từ cơ cấu chi phí của quán. Tổng cost, nhân công, mặt bằng, điện nước, marketing và lợi nhuận phải bằng 100% doanh thu. Mục tiêu cost 30% nghĩa là 70% còn lại dành cho các khoản kia. Chủ quán cần ước tính các khoản này trước khi chốt mục tiêu.
Giá tính ra chưa phải giá cuối. Làm tròn lên 41.000đ cho tỷ lệ cost 29,6%. Làm tròn xuống 39.000đ cho tỷ lệ cost 31,1% và lãi gộp 26.862đ mỗi ly. Lựa chọn phụ thuộc vào mặt bằng giá khu vực, như phần sau phân tích.
Không phải món nào cũng nên có cùng một tỷ lệ cost
Không. Mỗi nhóm món nên có tỷ lệ cost mục tiêu riêng, vì nguyên liệu, mức cạnh tranh và vai trò trong menu của từng nhóm khác nhau. Một tỷ lệ chung cho toàn menu buộc món nguyên liệu đắt phải bán giá quá cao, hoặc món nguyên liệu rẻ bán thấp hơn mức thị trường chấp nhận.
Các món có tỷ lệ cost cao vẫn có chỗ trong menu nếu đóng vai trò kéo khách hoặc tạo khác biệt. Con số cần theo dõi là tỷ lệ cost bình quân của cả menu, được tính trên tổng doanh thu và tổng cost của tất cả món bán ra.
Giá bán cuối cùng cần xét thêm yếu tố thị trường
Giá bán cuối cùng là giá theo tỷ lệ cost, điều chỉnh theo giá đối thủ cùng phân khúc, khả năng chi trả của khách mục tiêu và kênh bán. Công thức cho ra mức giá tối thiểu để đạt lợi nhuận mong muốn. Thị trường quyết định mức giá khách sẵn sàng trả.
Chủ quán nên khảo sát giá của ba đến năm quán cùng phân khúc trong bán kính phục vụ, so cả dung tích ly lẫn thành phần. Giá tâm lý cũng ảnh hưởng: 39.000đ thường được cảm nhận thấp hơn 40.000đ. Với kênh giao hàng, phí hoa hồng của nền tảng cần được cộng vào giá niêm yết trên ứng dụng hoặc tính vào tỷ lệ cost của kênh đó.
Khi giá thị trường thấp hơn giá tính ra, giảm giá bán theo đối thủ không phải lựa chọn đầu tiên. Hai hướng hợp lý hơn là rà soát lại công thức và nguyên liệu để giảm cost, hoặc điều chỉnh dung tích ly và định vị món để giá bán có lý do tồn tại.
Nếu đang chuẩn bị mở quán, việc tính cost nên được thực hiện song song với xây dựng menu và dự toán chi phí vận hành trong quá trình setup quán trà sữa, thay vì chỉ tính giá vốn sau khi menu đã hoàn thiện.
Cách tính cost cho menu nhiều món
Cách tính cost đồ uống cho cả menu là lặp lại quy trình của một ly cho từng món, rồi gom kết quả vào một bảng tổng. Bảng tổng này cho thấy món nào đang nuôi lợi nhuận và món nào đang làm mỏng nó.
Lập bảng cost cho từng món
Với nhóm đồ uống bán phổ biến như trà sữa, việc xác định đúng nguyên liệu trà sữa và định lượng từng thành phần sẽ giúp bảng cost phản ánh sát hơn chi phí thực tế của mỗi ly.
Bảng cost từng món gồm các cột: tên món, cost nguyên liệu, bao bì, hao hụt, cost/ly, giá bán, tỷ lệ cost và lãi gộp mỗi ly. Ví dụ bảng cho bốn món (số liệu minh họa, giá bán đã gồm làm tròn):
| Món (ly 500 ml) | Nguyên liệu | Bao bì | Hao hụt 5% | Cost/ly | Giá bán | Tỷ lệ cost | Lãi gộp/ly |
| Trà sữa trân châu | 9.860đ | 1.700đ | 578đ | 12.138đ | 39.000đ | 31,1% | 26.862đ |
| Trà trái cây | 11.200đ | 1.700đ | 645đ | 13.545đ | 39.000đ | 34,7% | 25.455đ |
| Cà phê sữa | 5.900đ | 1.700đ | 380đ | 7.980đ | 29.000đ | 27,5% | 21.020đ |
| Matcha latte | 14.800đ | 1.700đ | 825đ | 17.325đ | 49.000đ | 35,4% | 31.675đ |
Nên tách một bảng riêng chứa đơn giá nguyên liệu (đồng/gram hoặc đồng/ml) và dùng công thức trong Excel hoặc Google Sheets để bảng món tự lấy đơn giá từ đó. Khi giá nhập đổi, chủ quán chỉ sửa một ô và toàn bộ cost/ly cập nhật theo.
Tối ưu nguyên liệu dùng chung
Nguyên liệu dùng chung là nguyên liệu xuất hiện trong nhiều món, như một loại nền trà cho cả trà sữa, trà trái cây và món signature, hoặc một loại syrup cho nhiều công thức. Khi menu dùng chung nguyên liệu, số mã hàng cần nhập giảm xuống.
Số mã hàng ít giúp tồn kho gọn, nguyên liệu quay vòng nhanh hơn và giảm hao hụt do hết hạn. Lượng nhập mỗi mã tăng lên, từ đó quán có thể thương lượng giá nhập tốt hơn với nhà cung cấp. Cách làm: liệt kê nguyên liệu của toàn menu, đánh dấu những mã chỉ xuất hiện trong một món, rồi xét có thay được bằng nguyên liệu đã có hay không.
Cách tối ưu cost đồ uống mà không làm giảm chất lượng
Tối ưu cost đồ uống đúng cách là loại bỏ phần lãng phí, không cắt phần tạo nên hương vị. Cắt định lượng hoặc đổi sang nguyên liệu kém hơn làm cost giảm trong tháng đầu và làm khách giảm trong những tháng sau. Bốn hướng dưới đây giữ nguyên chất lượng ly nước.
Chuẩn hóa công thức
Chuẩn hóa công thức là ghi định lượng từng thành phần bằng gram hoặc ml và đo bằng dụng cụ, không đong bằng mắt. Việc xây dựng định lượng pha chế đồ uống rõ ràng giúp nhân viên pha đúng công thức, kiểm soát cost/ly và giữ hương vị ổn định giữa các ca. Dụng cụ cần có gồm cân điện tử sai số 1 g, ca đong có vạch, bơm syrup chia liều và bảng công thức dán tại quầy.
Sai lệch nhỏ mỗi ly cộng lại thành khoản lớn. Giả sử mỗi ly dư 5 g bột sữa, quán bán 100 ly mỗi ngày: 5 g × 100 ly × 30 ngày = 15 kg bột sữa mỗi tháng. Với giá 105đ/g, khoản này là 1.575.000đ mỗi tháng, và còn làm vị đồ uống lệch giữa các ca pha.
Lựa chọn nguyên liệu phù hợp với định vị quán
Nguyên liệu phù hợp là nguyên liệu cho đúng hương vị mà định vị quán hướng đến, với cost/ly thấp nhất ở mức chất lượng đó. Giá nhập rẻ nhất không đồng nghĩa với cost thấp nhất, vì độ đậm của nguyên liệu quyết định lượng phải dùng.
Khi xây dựng menu, chủ quán nên xác định nhóm nguyên liệu cần sử dụng và so sánh giá nhập theo định lượng thực tế. Nếu có nhu cầu nhập số lượng lớn, việc tham khảo nguyên liệu pha chế giá sỉ TPHCM cũng giúp dễ kiểm soát chi phí đầu vào và tính cost ổn định hơn.
Ví dụ, trà A giá 150.000đ/kg cần 15 g để đạt độ đậm mong muốn, tốn 2.250đ mỗi ly. Trà B giá 180.000đ/kg chỉ cần 12 g cho cùng độ đậm, tốn 2.160đ mỗi ly. Trà B có giá nhập cao hơn nhưng cost/ly thấp hơn. Ngoài giá, chủ quán nên kiểm tra độ ổn định hương vị giữa các lô, hạn sử dụng và chứng nhận an toàn thực phẩm của nhà cung cấp.
Tận dụng một nguyên liệu cho nhiều món
Một nguyên liệu có thể xuất hiện ở nhiều dạng món khác nhau, và cách này mở rộng menu mà không thêm mã hàng. Mật ong dùng được cho trà mật ong nóng, soda mật ong chanh và lớp phủ sữa chua. Bột cacao dùng được cho cacao đá, mocha và phần rắc trang trí. Matcha dùng được cho latte, matcha dừa và đồ uống đá xay.
Mỗi món mới từ nguyên liệu đã có giúp tiết kiệm chi phí tồn kho và đào tạo. Khi thêm món, chủ quán vẫn lập bảng cost riêng để kiểm tra tỷ lệ cost trước khi đưa lên menu.
Theo dõi cost định kỳ
Theo dõi cost định kỳ là việc cập nhật giá nhập và kiểm kê tồn kho theo chu kỳ cố định, hàng tuần với nguyên liệu chính và hàng tháng với toàn bộ kho. Mục đích là so sánh cost lý thuyết trong bảng công thức với cost thực tế.
Cost thực tế tính theo công thức: tỷ lệ cost thực tế = (tồn đầu kỳ + nhập trong kỳ trừ tồn cuối kỳ) ÷ doanh thu × 100. Nếu tỷ lệ này cao hơn tỷ lệ trong bảng cost, nguyên nhân thường nằm ở hao hụt, đong sai định lượng, ghi nhận sai món hoặc thất thoát. Khi một nguyên liệu chính đổi giá đáng kể, chủ quán nên tính lại cost các món liên quan trong cùng tuần.
AMAZINGON: Tối ưu cost từ việc lựa chọn nguyên liệu
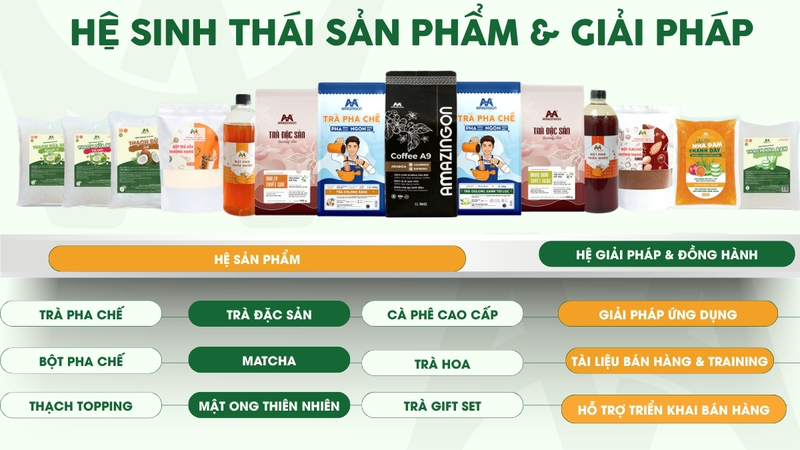
Nguyên liệu là khoản lớn nhất trong cost/ly. Ở ví dụ trà sữa trân châu phía trên, nguyên liệu chiếm khoảng 81% cost (9.860đ trên 12.138đ). AMAZINGON cung cấp nguyên liệu pha chế cho quán cà phê, trà sữa và các mô hình kinh doanh đồ uống, gồm trà pha chế, trà đặc sản, cà phê, bột pha chế, topping và mật ong. Theo thông tin công bố trên website, sản phẩm được sản xuất theo quy trình khép kín, đáp ứng các tiêu chuẩn như FSSC 22000, ISO 22000, HALAL và HACCP.
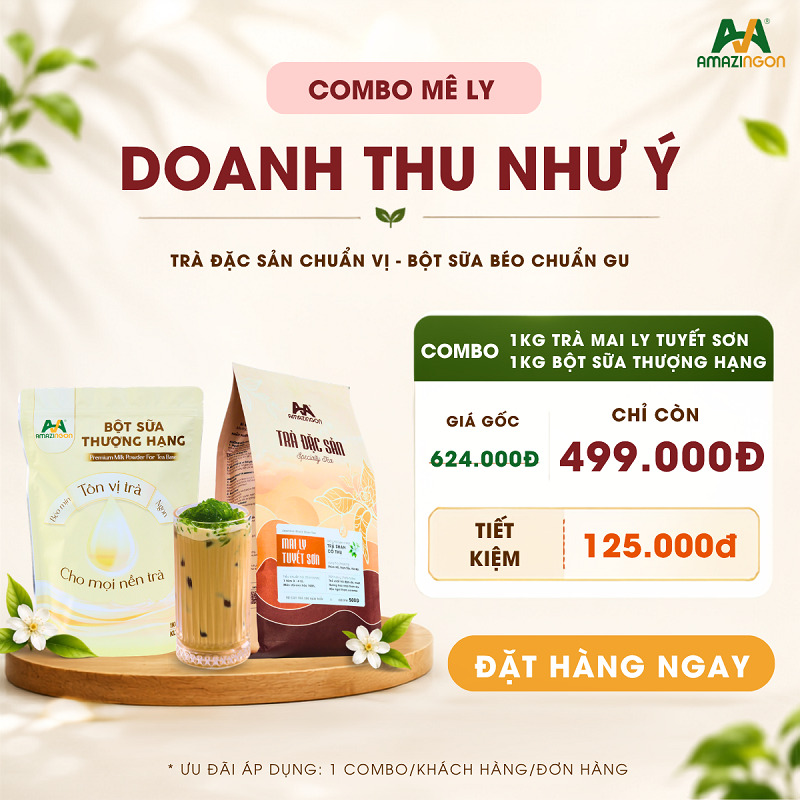
Với chủ quán đang áp dụng cách tính cost đồ uống ở trên, combo Doanh thu như ý của AMAZINGON là cách thử nghiệm nguyên liệu với chi phí thấp. Combo gồm 1 kg trà Mai Ly Tuyết Sơn và 1 kg bột sữa thượng hạng AMAZINGON, niêm yết 499.000đ thay vì 624.000đ, tiết kiệm 125.000đ. Trà Mai Ly Tuyết Sơn là trà đen ướp hoa nhài.
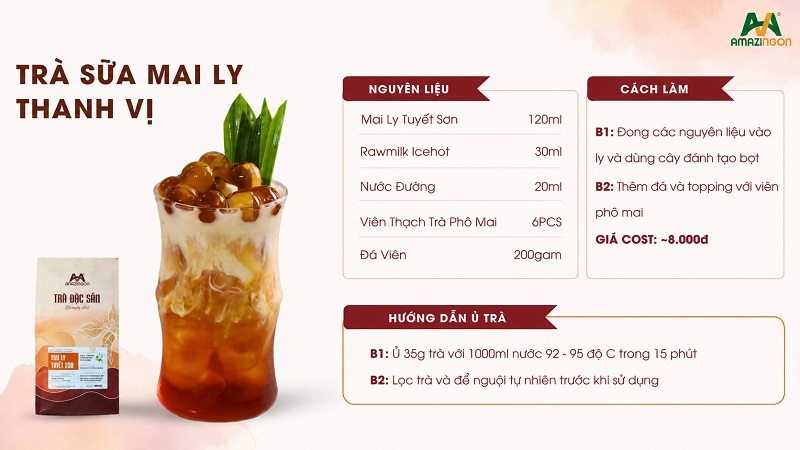
Tham khảo cost 1 ly Trà Sữa Mai Ly
Cost dưới đây được chuẩn hóa theo dữ liệu trong bản thảo hiện tại. Phần cốt trà sử dụng 50g trà khô/1L nước và 120ml cốt/ly.
| Nguyên liệu | Giá mua | Định lượng/ly | Cost/ly |
| Trà Mai Ly Tuyết Sơn | 394.000đ/kg | 120ml cốt | 2.781đ |
| Bột sữa | 105.000đ/kg | 20g | 2.100đ |
| Đường | 25.000đ/lít | 20ml | 500đ |
| Sữa đặc | 65.000đ/kg | 5g | 325đ |
| TỔNG COST | 5.706đ |
Giá bán dự kiến: 45.000đ/ly | Tỷ lệ cost nguyên liệu tham khảo: 12,7%.
Lưu ý: Cost chỉ gồm trà, bột sữa, đường và sữa đặc; chưa gồm đá, ly, nắp, ống hút, topping, hao hụt và chi phí vận hành.
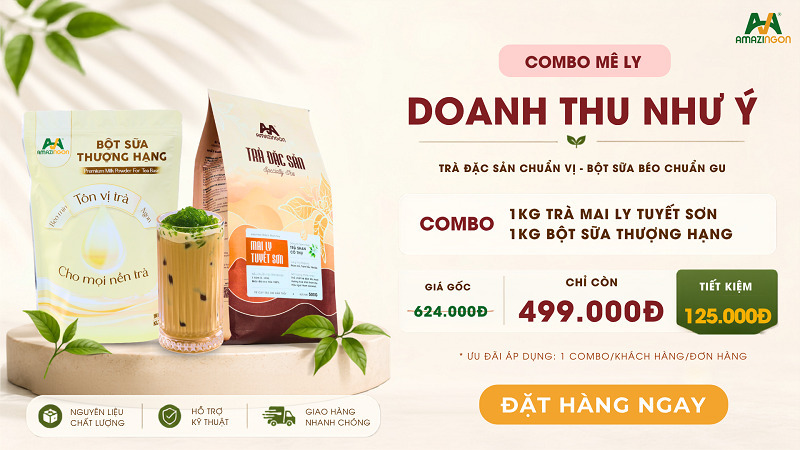
Để tối ưu chi phí và tạo ra ly trà sữa chuẩn vị cho quán, chủ quán có thể đặt combo trà sữa Mê Ly để trải nghiệm thử. Kèm theo combo là cẩm nang công thức pha chế và giải pháp ứng dụng Mai Ly Tuyết Sơn, tư vấn 1:1 với chuyên gia và hỗ trợ demo sản phẩm. Ưu đãi áp dụng cho 1 combo mỗi khách hàng mỗi đơn hàng.
- Hotline: 0789 803 808
- Email: info@amazingon.vn
- Đặt combo trà sữa: amazingon.vn/combo-tra-sua-me-ly/
- Đặt lịch demo 1-1: amazingon.vn/demo-1-1/
Liên hệ hợp tác
Kết luận
Cách tính cost đồ uống không chỉ là cộng giá nguyên liệu. Đây là một quy trình khép kín, đi từ giá nhập đến lợi nhuận thực tế của từng ly nước.
Một quy trình đầy đủ nên là:
Giá nhập → Đơn giá theo gram/ml → Định lượng → Cost nguyên liệu → Bao bì & hao hụt → Tỷ lệ cost → Giá bán → Theo dõi lợi nhuận
Khi kiểm soát được cost từng ly, chủ quán có thể xây dựng menu hợp lý, điều chỉnh giá bán và kiểm soát giá vốn tốt hơn thay vì chỉ dựa vào cảm tính hoặc giá của đối thủ.
Chủ quán có thể bắt đầu bằng ba việc: chuẩn hóa định lượng cho từng công thức, lập bảng cost cho toàn bộ menu, và cập nhật bảng này mỗi khi giá nhập thay đổi. Nếu cần đối tác cùng rà soát cost và nguyên liệu cho menu, hãy liên hệ AMAZINGON qua hotline 0789 803 808 để được tư vấn.